
Interés compuesto: cómo hacer que tu plata trabaje para ti
Qué es el interés compuesto, por qué el tiempo importa más que el monto, cuánto crecen USD 100 al mes en 10, 20 y 30 años y cómo afecta a tus deudas.
El interés compuesto es ganar intereses sobre los intereses. El primer año ganas intereses sobre lo que ahorraste; el segundo, sobre lo que ahorraste más los intereses del primer año; y así sucesivamente. Al inicio parece que no pasa nada. Con los años, el efecto es enorme.
Simple vs. compuesto
Con USD 1.000 al 6 % anual:
- Interés simple: ganas USD 60 cada año, siempre sobre los USD 1.000 originales. En 10 años: USD 1.600.
- Interés compuesto: el primer año ganas USD 60; el segundo, el 6 % de USD 1.060, que son USD 63,60; y así. En 10 años: unos USD 1.791.
La diferencia en 10 años es de USD 191. En 30 años, el simple llega a USD 2.800 y el compuesto a más de USD 5.700.
Lo que hacen USD 100 al mes
Si ahorras USD 100 cada mes y la inversión rinde un 6 % anual (con capitalización mensual):
| Años | Total aportado | Valor final | Ganado en intereses |
|---|---|---|---|
| 10 | USD 12.000 | USD 16.388 | USD 4.388 |
| 20 | USD 24.000 | USD 46.204 | USD 22.204 |
| 30 | USD 36.000 | USD 100.452 | USD 64.452 |
| 40 | USD 48.000 | USD 199.149 | USD 151.149 |
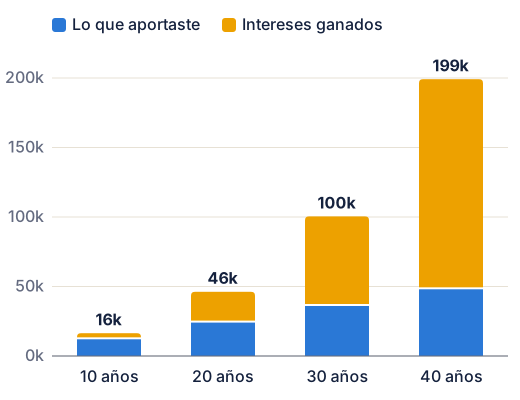
A los 40 años, tres cuartas partes del dinero son intereses. Por eso se dice que el tiempo es el ingrediente más importante: no hace falta empezar con mucho, hace falta empezar pronto. Lo vemos en detalle en ahorrar para la jubilación.
Los rendimientos del ejemplo son ilustrativos: una inversión real puede rendir más o menos, y las de mayor rendimiento suelen tener más riesgo.
La regla del 72
Un truco rápido para saber en cuánto tiempo se duplica tu plata: divide 72 para la tasa anual.
- Al 6 % anual: 72 ÷ 6 = 12 años.
- Al 8 % anual: 72 ÷ 8 = 9 años.
- Al 3 % anual: 72 ÷ 3 = 24 años.
El lado oscuro: las deudas
El interés compuesto también trabaja en tu contra cuando debes. Una deuda de tarjeta que no pagas genera intereses, que se suman a la deuda, que genera más intereses. Por eso pagar solo el mínimo puede alargar una deuda durante años, y por eso los prestamistas informales son tan peligrosos.
Regla práctica: antes de invertir para ganar un 6 %, paga las deudas que te cobran 16 % o más. Pagar una deuda cara es una "inversión" con rendimiento garantizado.
Cómo aprovecharlo
- Empieza ya, aunque sea con poco.
- Sé constante: aportes mensuales automáticos. Ver págate primero.
- Reinvierte los intereses en lugar de gastarlos.
- Cuida los costos: comisiones e impuestos reducen el rendimiento real.
- Ten en cuenta la inflación: lo que importa es cuánto crece tu poder de compra. Ver inflación en una economía dolarizada.
Si recién empiezas, mira la diferencia entre ahorrar e invertir y cómo funciona una póliza de acumulación, una de las formas más sencillas de empezar.
En Pilas
Registra tus inversiones en Patrimonio: Pilas suma tus aportes, rendimientos y retiros, y te deja actualizar el valor cuando cambia. Así ves cómo crece tu patrimonio mes a mes, y los rendimientos aparecen como ingreso sin mezclarse con tu sueldo.