
Pago mínimo de la tarjeta: por qué te sale tan caro
Qué pasa si pagas solo el mínimo de tu tarjeta de crédito, cuántos años tardarías en pagar una deuda de USD 1.000 y cuánto pagarías en intereses.
El pago mínimo es la cifra más pequeña de tu estado de cuenta y, por eso, la más tentadora. Pagarla te mantiene al día con el banco y evita recargos por atraso. Pero hay algo que el estado de cuenta no dice en letras grandes: pagar solo el mínimo puede convertir una deuda de meses en una de años.
Cómo funciona el pago mínimo
Cada banco lo calcula a su manera, pero en general incluye una pequeña parte del capital que debes, más los intereses del período y los cargos. Como la parte de capital es pequeña, la deuda baja muy despacio, y el saldo que queda sigue generando intereses mes a mes.
Un ejemplo con números
Supón una deuda de USD 1.000 en la tarjeta, una tasa de interés nominal del 16 % anual y que no vuelves a usar la tarjeta. Comparemos cuatro formas de pagar:
| Forma de pagar | Tiempo hasta pagar todo | Intereses totales |
|---|---|---|
| Mínimo del 3 % del saldo (al menos USD 10) | 109 meses (unos 9 años) | USD 631 |
| Mínimo del 5 % del saldo (al menos USD 15) | 56 meses (unos 4 años y medio) | USD 301 |
| Pago fijo de USD 50 al mes | 24 meses | USD 171 |
| Pago fijo de USD 100 al mes | 11 meses | USD 81 |
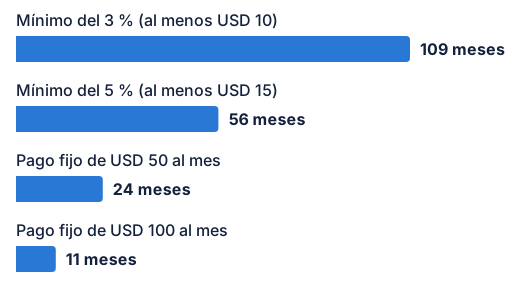
Los porcentajes de pago mínimo son ilustrativos: el de tu tarjeta puede ser distinto. Lo que no cambia es el patrón: con el mínimo, terminas pagando en intereses una buena parte de lo que compraste, y tardas años.
Y eso suponiendo que no vuelves a usar la tarjeta. Si sigues comprando mientras pagas el mínimo, la deuda puede no bajar nunca.
Por qué el mínimo baja tan lento
Cuando el pago es un porcentaje del saldo, a medida que la deuda baja, el pago también baja. Es como intentar llegar a una pared caminando siempre la mitad de la distancia que falta: avanzas, pero cada vez menos.
Con un pago fijo, en cambio, cada mes una parte mayor del pago va a capital, porque los intereses bajan pero el pago no.
Cómo salir del pago mínimo
- Deja de usar la tarjeta mientras pagas la deuda. Usa débito o efectivo.
- Decide un pago fijo más alto que el mínimo, aunque sean USD 20 o 30 más. Mantenlo aunque el mínimo baje.
- Ataca primero la tarjeta más cara si tienes varias: es el método avalancha.
- Considera consolidar si un préstamo te ofrece una tasa claramente más baja: ver consolidar deudas.
- Arma un fondo pequeño para emergencias, aunque sean USD 300, para no volver a la tarjeta con el primer imprevisto.
¿Cuándo está bien pagar el mínimo?
Como solución de un mes difícil, es mejor pagar el mínimo que no pagar nada: el atraso trae recargos, intereses de mora y puede afectar tu historial crediticio. Pero si llevas varios meses seguidos pagando el mínimo, es momento de hacer un plan.
En Pilas
Pilas te muestra en Tarjetas cuánto vence en el próximo pago y cuánto debes en total. Si un mes pagas menos que lo facturado, el saldo pendiente se arrastra al siguiente estado de cuenta y lo ves claramente, en lugar de descubrirlo cuando llega el banco.